
親から実家を相続したあと、「空き家にも固定資産税はかかるの?」と疑問に思う方は多いでしょう。

誰も住んでいない空き家であっても固定資産税は発生します。さらに、管理状態や建物の解体によって、土地の税負担が変わるケースもあります。
| 確認ポイント | 内容 |
|---|---|
| 固定資産税 | 空き家でも原則として課税される |
| 課税の基準日 | 毎年1月1日時点の所有者が納税義務者になる |
| 住宅用地の特例 | 住宅用地と認められる土地は課税標準が軽減される |
| 注意点 | 管理不全空家・特定空家への勧告や解体などで特例が外れる場合がある |
| 今後の選択肢 | 管理・売却・活用・解体を比較して決める |
空き家だからといって税金が免除されるわけではありません。むしろ、使っていない家は固定資産税に加えて、草刈り・修繕・見回りなどの維持費もかかります。
さらに、適切に管理されていない空き家や、建物を解体した土地では、住宅用地の特例が適用されなくなり、土地の税負担が増えることがあります。
この記事では、空き家の固定資産税の基本から、税額の確認方法、住宅用地の特例、放置や解体によって税負担が変わるケースまで分かりやすく解説します。

この記事の監修者
小野|不動産監修者
・不動産業界歴14年
・宅地建物取引士(宮崎県登録)
・FP2級
・取引実績:約300件
・専門分野:空き家売却・相続不動産・不動産査定・賃貸管理
不動産売買、売買仲介、賃貸管理業務に従事。
これまで約300件の不動産取引に携わり、空き家や相続不動産に関する相談・売却案件も多数担当。
本記事では実務経験と保有資格をもとに監修を行っています。
※固定資産税や都市計画税の税額、住宅用地特例の適用状況は、不動産の所在地や状態、自治体の取り扱いによって異なります。本記事では一般的な仕組みを解説しています。実際の税額や個別の適用状況は、市区町村や税理士などの専門家へご確認ください。
PR
固定資産税や維持費が続くなら、今の売却価値も確認
空き家は誰も住んでいなくても、固定資産税に加えて 草刈り・修繕・管理などの費用がかかります。 今後住む予定がない場合は、 持ち続ける費用と比較するために、現在いくらで売れそうか確認しておくのも一つの方法です。
\ 無料で空き家の売却査定をする /※売却を具体的に検討している23歳以上の方が対象です。申込み後は本人確認・日程調整・訪問査定があります。物件や契約状況などによって対象外となる場合があります。
空き家にも固定資産税はかかる
空き家を所有している場合でも、固定資産税は原則として発生します。固定資産税は「人が住んでいるかどうか」ではなく、土地や建物などの固定資産を所有していることを基準に課税されるためです。
そのため、誰も住んでいない実家や、何年も利用していない住宅であっても、所有している限り税負担は続きます。
固定資産税とは?
固定資産税とは、土地や建物などの固定資産を所有している人に課される地方税です。毎年1月1日時点の所有者が納税義務者となり、市区町村から納税通知書が送られてきます。
固定資産税の標準税率は1.4%です。ただし、実際の税額は土地・建物の課税標準額や住宅用地の特例、自治体の税率などによって変わります。
都市計画税もかかる場合がある
市街化区域など一定の区域にある土地や建物では、固定資産税に加えて都市計画税が課税される場合があります。都市計画税は、道路・公園・下水道などの都市計画事業に充てるための税金です。
固定資産税だけでなく都市計画税も課税されているかは、毎年届く納税通知書で確認できます。
誰も住んでいなくても税金はなくならない
相続した実家について「使っていないから税金もかからない」と考えてしまうことがありますが、空き家・空き地・利用していない建物であっても課税対象になり得ます。
相続後は、まず納税通知書などで年間の税額を確認し、管理費や修繕費も含めて「このまま所有するのか」「売却・活用・解体を検討するのか」を考えておくことが大切です。

空き家は住んでいなくても税金が発生します。さらに草刈りや管理費もかかるため、「使っていないのにお金が出ていく」という状態になりやすいのが特徴です。
相続したばかりで何から始めればよいか分からない場合は、空き家を相続したあとにすることもあわせて確認してください。
長期間そのままにする場合の注意点は、相続した実家を放置するリスクで詳しく解説しています。
空き家の固定資産税はいくらかかる?
空き家の固定資産税に「一律で○万円」という金額はありません。土地や建物の価格、課税標準額、所在地、住宅用地の特例などによって税額が変わるためです。
そのため、一般的な相場だけで判断するより、手元の納税通知書を確認するほうが確実です。
固定資産税の計算方法
固定資産税は、基本的に次の考え方で計算されます。
固定資産税 = 課税標準額 × 税率
標準税率は1.4%ですが、自治体によって異なる場合があります。
ここで注意したいのが、「評価額」と「課税標準額」は必ずしも同じではないという点です。住宅用地の特例などが適用される土地では、評価額をそのまま使うのではなく、特例を反映した課税標準額をもとに税額が計算されます。
例えば、土地と建物の課税標準額の合計が700万円で、税率が1.4%の場合は、計算上の固定資産税は98,000円です。
700万円 × 1.4% = 98,000円
ただし、実際には土地と建物で計算方法が分かれ、住宅用地の特例や負担調整などが関係するため、最終的な税額は納税通知書で確認してください。
納税通知書のどこを確認する?
空き家の税負担を把握するときは、毎年送付される固定資産税・都市計画税の納税通知書を確認するのが最も分かりやすい方法です。
| 確認する項目 | 見るポイント |
|---|---|
| 土地・家屋の明細 | どの土地・建物に課税されているか |
| 価格・評価額 | 固定資産の評価の基礎となる金額 |
| 課税標準額 | 特例などを反映して税額計算の基礎になる金額 |
| 税額 | 固定資産税・都市計画税の実際の負担額 |
相続したばかりで納税通知書が手元にない場合は、市区町村で固定資産評価証明書などを取得して確認できることがあります。必要な書類や取得方法は自治体によって異なるため、担当窓口へ確認しましょう。
空き家の固定資産税が安くなる「住宅用地の特例」
住宅が建っている土地では、固定資産税や都市計画税の負担を軽くする住宅用地の特例が適用されることがあります。
空き家の土地の税負担を考えるうえで、特に重要な制度です。
| 住宅用地の区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地 住宅1戸につき200㎡まで | 価格の1/6 | 価格の1/3 |
| 一般住宅用地 200㎡を超える部分 | 価格の1/3 | 価格の2/3 |
200㎡以下の部分は固定資産税の課税標準が6分の1
住宅1戸につき200㎡までの土地は「小規模住宅用地」にあたり、固定資産税の課税標準は価格の6分の1に軽減されます。
都市計画税についても、課税標準が価格の3分の1になります。
200㎡を超える部分にも特例がある
200㎡を超える部分は「一般住宅用地」となり、固定資産税の課税標準は価格の3分の1、都市計画税は価格の3分の2となります。
例えば300㎡の敷地に1戸の住宅がある場合、一般的には200㎡までが小規模住宅用地、残り100㎡が一般住宅用地として扱われます。
空き家でも住宅用地と認められる状態なら適用されることがある
誰も住んでいない空き家でも、住宅用地として認められる状態であれば、住宅用地の特例が適用されることがあります。ただし、単に建物が残っていれば必ず適用されるわけではありません。
建物の状態や利用見込み、管理状況によっては住宅用地として扱われない場合があります。
また、建物を解体して住宅がなくなると、原則として住宅用地の特例が受けられなくなり、土地の税負担が変わる可能性があります。
解体を考えている方へ
解体費用だけで判断せず、解体後の固定資産税まで含めて比較することが大切です。詳しくは空き家を解体すると固定資産税はどうなる?で解説しています。
放置すると固定資産税が高くなる?「管理不全空家」と「特定空家」
空き家を所有している方が注意したいのは、建物を放置したまま管理状態が悪化することです。
現在は、周囲に大きな悪影響を及ぼす「特定空家」だけでなく、その一歩手前にあたる「管理不全空家」についても対策が強化されています。
市区町村から勧告を受けた管理不全空家や特定空家の敷地は、住宅用地の特例から外れる場合があります。
管理不全空家とは?
管理不全空家とは、適切な管理が行われておらず、そのまま放置すれば特定空家になるおそれがある空き家です。特定空家になる前の段階で、早めに改善を促すための仕組みと考えると分かりやすいでしょう。
自治体から指導を受けても状態が改善されず、勧告まで進むと、住宅用地の特例の対象から外れる可能性があります。
特定空家になるケース

特定空家は、倒壊など著しく保安上危険となるおそれがある、衛生上著しく有害となるおそれがある、景観を著しく損なっているなど、周囲への悪影響が大きい状態の空き家です。
- 倒壊の危険がある
- 屋根や外壁の破損が進んでいる
- 雑草や庭木が著しく繁茂している
- ゴミが放置され、衛生状態が悪い
- 周辺の生活環境に悪影響を及ぼしている
といった状態では、自治体から改善を求められる可能性があります。詳しい判断基準や対応は、特定空家に指定される条件と対策も参考にしてください。
勧告を受けると住宅用地の特例が外れる可能性がある
管理不全空家または特定空家として市区町村から勧告を受けると、その敷地が住宅用地の特例の対象から外れる場合があります。
小規模住宅用地であれば固定資産税の課税標準が価格の6分の1に軽減されているため、特例が外れると土地部分の課税標準が大きく変わります。
「特例が6分の1だから、外れたら税額が必ず6倍になる」という意味ではありません。
実際の税額は土地の評価や負担調整、建物部分の税額などによって変わります。具体的な増額幅は自治体へ確認してください。
空き家を放置すると問題になるのは建物の傷みだけではありません。管理状態によっては、税金面でも不利になる可能性があります。
雑草や庭木の放置にも注意
空き家の管理というと建物の老朽化に目が向きがちですが、敷地の状態にも注意が必要です。雑草の繁殖、庭木の越境、ゴミの放置などは、近隣トラブルや管理状態の悪化につながります。
敷地管理の具体的な方法は空き家の雑草対策、自宅から離れた実家を管理する場合は遠方の実家を管理する方法も参考にしてください。
固定資産税の負担を増やさないためにできること
空き家の固定資産税を完全になくす方法があるわけではありません。大切なのは、税金だけを見るのではなく、管理費・修繕費・将来の売却可能性まで含めて、不要な負担を増やさないことです。
空き家を適切に管理する
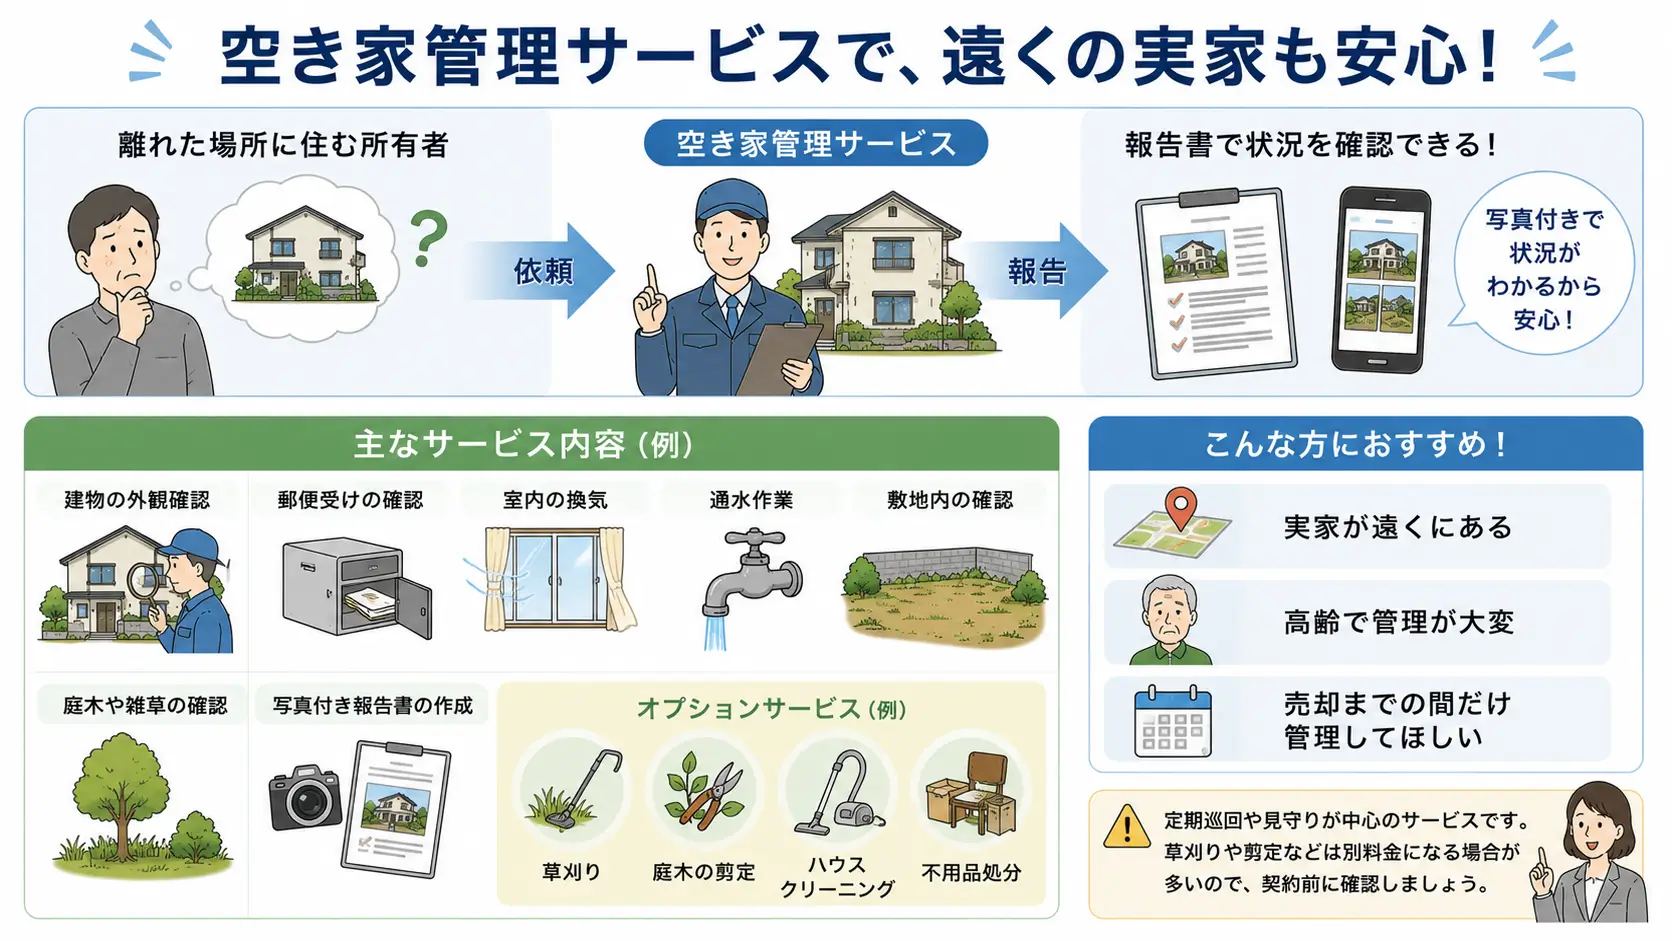
すぐに売却や解体をしない場合は、まず適切な管理を続けることが基本です。建物の状態確認、換気、通水、庭木や雑草の手入れなどを定期的に行い、管理不全の状態を避けましょう。
遠方に住んでいて自分で管理するのが難しい場合は、親族に協力してもらうほか、空き家管理サービスを利用する方法もあります。サービス費用はかかりますが、放置による劣化や近隣トラブルを防ぎやすくなります。
今後使わないなら売却を検討する

今後利用する予定がない空き家なら、売却も有力な選択肢です。所有し続ける場合に比べて、将来的な固定資産税や管理・修繕の負担をなくせます。
ただし、建物を残したまま売るのか、解体して土地として売るのかによって費用や売りやすさが変わります。判断に迷う場合は、空き家は売却と解体のどちらがよいかを比較してから進めると整理しやすいでしょう。

こんな方におすすめ
- 空き家や持ち家の売却を具体的に検討している方
- 複数の不動産会社の査定額を比較したい方
- 各社へ個別に査定を依頼する手間を減らしたい方
サービスの特徴
✅ 一度の入力で複数社へ査定依頼
✅ 戸建て・分譲マンション・土地に対応
✅ 利用料金は無料
✅ 申込みは最短60秒
✅ 独自審査を通過した不動産会社を紹介
※売却を具体的に検討している23歳以上の方が対象です。申込み後は、本人確認と日程調整を行い、訪問査定を受ける必要があります。専任媒介契約中の物件などは対象外となる場合があるため、詳しい利用条件は公式ページをご確認ください。
解体するなら固定資産税まで確認する
老朽化が進み、活用や売却が難しい場合は解体を検討することもあります。ただし、建物を壊せば管理の手間がなくなる一方で、土地が住宅用地の特例から外れ、翌年度以降の土地の固定資産税が変わる可能性があります。
解体費用だけでなく、解体前後の税負担、土地の売却可能性、今後の使い方までまとめて比較しましょう。詳しくは空き家を解体すると固定資産税はどうなる?で解説しています。
賃貸や活用を検討する
すぐに手放したくない場合は、賃貸や土地活用という選択肢もあります。固定資産税自体は発生しますが、家賃収入などによって維持費を補える可能性があります。
一方で、修繕費・管理費・空室リスクなどもあるため、「活用すれば必ず得になる」とは限りません。売却・賃貸・自分で使うなどの選択肢は、空き家の活用方法を比較した記事で整理しています。
PR
土地を売る前に、活用した場合のプランも比較
空き家や空き地は、立地や広さによってアパート、駐車場、賃貸などに活用できる可能性があります。タウンライフ土地活用では、複数の企業から土地活用プランや見積もりを無料で受け取れます。
受け取れる主な提案
- 土地の条件に合った活用方法
- 建築費用や収支シミュレーション
- 土地や物件を貸した場合の賃料目安
- 似た条件の土地活用事例
売却や解体を決める前に、土地を残した場合の選択肢も確認しておきましょう。
\ 無料で土地活用プランを比較する /
PR:タウンライフ土地活用
※提案内容や対応企業は、土地の所在地・面積・条件などによって異なります。

固定資産税だけを見ると、空き家を持ち続ける負担はそれほど大きく感じないこともあります。ただ、草刈り・修繕・見回りまで含めると、毎年の維持費は積み重なっていきます。
まとめ|空き家は固定資産税と維持費を合わせて考える
空き家であっても、所有している限り固定資産税は原則として発生します。市街化区域などでは都市計画税も加わる場合があります。
住宅用地と認められる土地には課税標準を軽減する特例がありますが、管理不全空家・特定空家として勧告を受けた場合や、建物を解体して住宅用地ではなくなった場合などには、特例が適用されなくなることがあります。
- 当面所有するなら、適切に管理する
- 今後使わないなら、早めに売却を検討する
- 解体するなら、工事費と解体後の税負担を比較する
- 活用するなら、収入だけでなく修繕・管理コストも確認する
空き家をどうするかは、固定資産税だけで決めるものではありません。建物の状態、管理にかかる手間、将来の利用予定、売却価格なども含めて、早めに方向性を整理しておきましょう。
※固定資産税・都市計画税・住宅用地特例の適用条件は、自治体や不動産の状況によって異なる場合があります。また、管理不全空家・特定空家に関する判断や税制上の取り扱いも個別事情によって異なるため、詳しくは自治体や税理士などの専門家へご相談ください。

この記事を書いた人
地方生活サポートハウス編集部
地方暮らしや住宅メンテナンス、
空き家管理に関する情報を発信しています。
実体験や専門家監修をもとに、
分かりやすい情報提供を心がけています。

